Stresul financiar: când banii nu ajung
Salariul intră, facturile pleacă, iar liniștea mai are de așteptat. Cum ajung grijile legate de bani să ne afecteze somnul, relațiile și felul în care ne privim propria viață?
Pe scurt
Stresul financiar nu ține doar de suma din cont, ci și de nesiguranță, datorii și sentimentul că nu ai control asupra situației. Cercetările asociază dificultățile financiare cu o sănătate mintală mai precară, mai ales cu depresia, iar grijile legate de bani pot afecta somnul, relațiile și felul în care te privești. Lipsa banilor nu îți definește valoarea ca om.
Cuprins 8 secțiuni
- Nu ne stresează numai lipsa banilor. Ne stresează și nesiguranța.
- Ce spun cercetările despre bani și sănătatea mintală?
- Când banii încep să ne schimbe comportamentul
- De ce ne certăm mai des când apar problemele financiare?
- Dar dacă evit să mă mai uit la bani?
- Ce faci atunci când nu ai bani suficienți și nici energie să te mai gândești la asta?
- Când stresul financiar devine și o problemă de sănătate
- Când ai făcut tot ce ținea de tine și tot nu ajunge
Există un moment al lunii în care deschizi aplicația băncii, te uiți la sold și începi să faci niște calcule pe care le-ai mai făcut de cel puțin trei ori.
Salariul a intrat. Rata s-a plătit. Factura la curent a venit ceva mai mare decât te așteptai. Mai trebuie cumpărături, combustibil, câteva lucruri pentru copii și, dacă avem noroc, să nu se strice nimic prin casă.
Deși, dacă este să respectăm tradiția, exact acum ar fi momentul perfect să se defecteze mașina de spălat.
Închizi aplicația. O redeschizi peste o oră, de parcă între timp soldul s-ar fi răzgândit.
Nu s-a răzgândit.
Și nici tu nu te simți mai liniștit.
Partea interesantă este că problema nu se termină odată ce ai închis telefonul. Te însoțește la serviciu, la cumpărături, la masă și, uneori, chiar în momentele în care ai vrea să te relaxezi. Prietenii te invită la o cafea și, înainte să răspunzi, te gândești cât vei cheltui. Copilul îți cere ceva și începi să calculezi dacă îți permiți. Partenerul propune o excursie de weekend, iar tu te surprinzi reacționând iritat, deși ideea în sine îți place.
Și uite cum ajungem la întrebarea care ne interesează: ce se întâmplă cu noi atunci când grijile financiare nu mai reprezintă o problemă ocazională, ci o preocupare permanentă?
Nu ne stresează numai lipsa banilor. Ne stresează și nesiguranța.
Să ne imaginăm doi oameni care câștigă aceeași sumă în fiecare lună.
Primul are un contract stabil, își cunoaște cheltuielile și știe aproximativ cum va arăta bugetul peste trei luni.
Al doilea lucrează într-un domeniu în care veniturile fluctuează, are câteva rate și nu știe dacă luna următoare va câștiga la fel.
Pe hârtie, venitul lor actual este identic. Experiența financiară nu este.
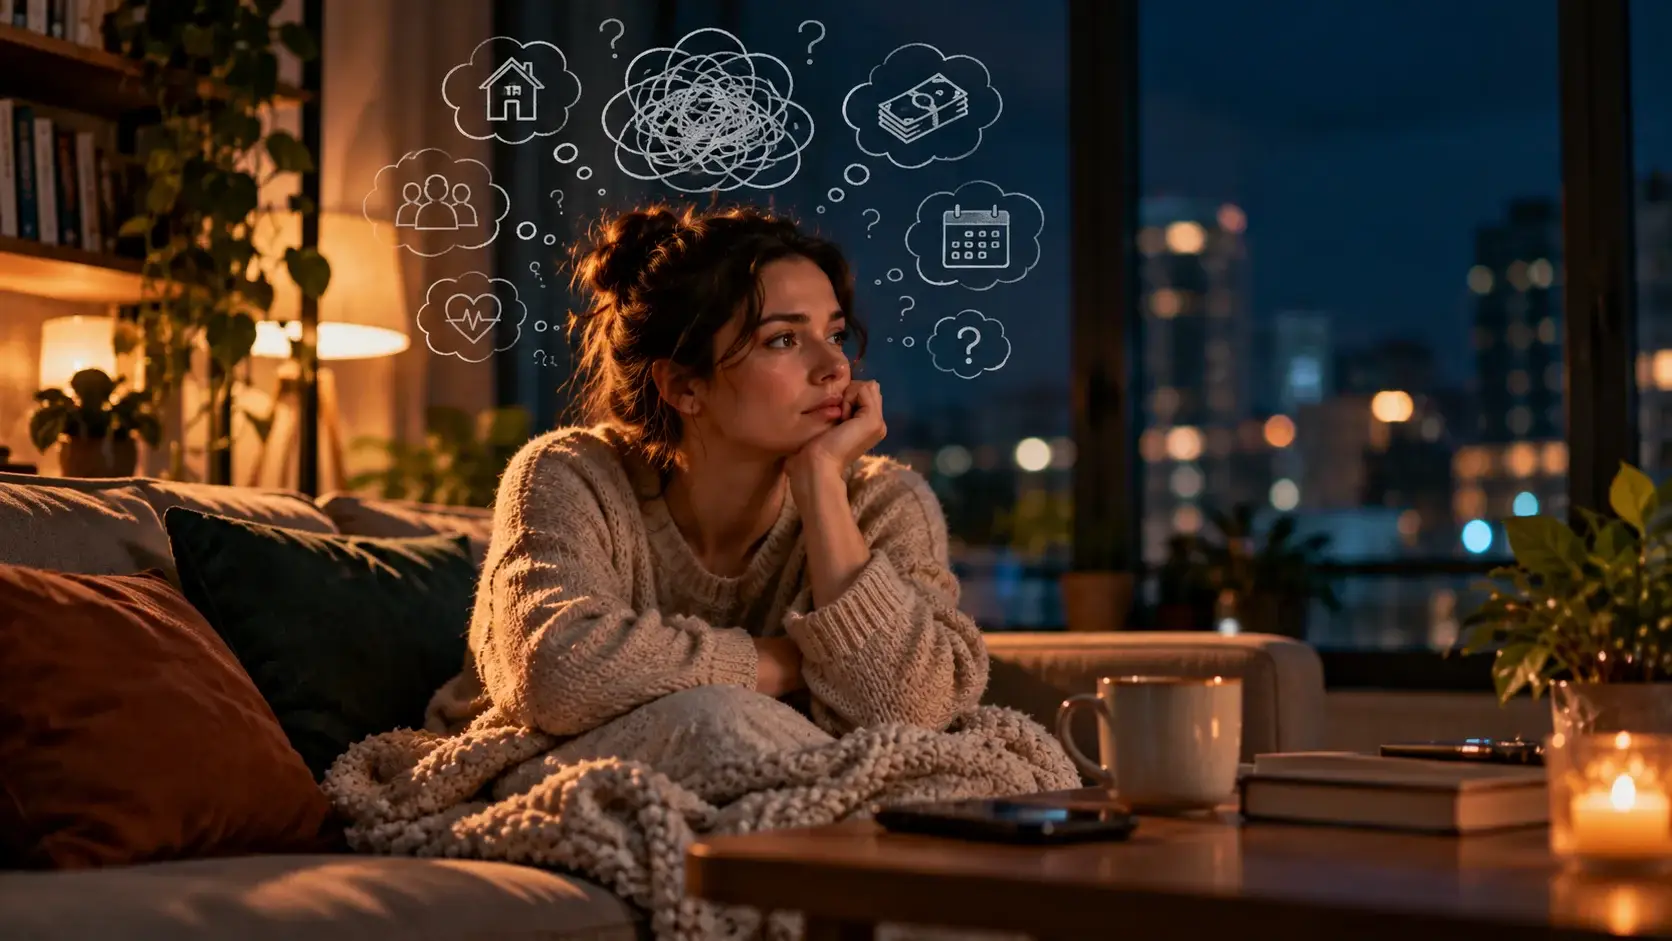
Când nu știi ce urmează, începi să analizezi mai multe scenarii, să anticipezi cheltuieli și să te gândești la lucruri care încă nu s-au întâmplat. Uneori aceste calcule sunt necesare. Alteori ajung să ocupe atât de mult timp, încât îți este greu să te concentrezi și la altceva.
De aceea, stresul financiar nu ține exclusiv de suma din cont. Contează cât de previzibile sunt veniturile, ce responsabilități ai, cât sprijin primești și cât control simți că ai asupra situației.
Există persoane care trăiesc cu venituri modeste și au o organizare financiară stabilă. Există și persoane cu venituri mai mari care se confruntă cu datorii, obligații familiale sau nesiguranță profesională.
Iar când cineva îți spune că totul se rezolvă dacă „înveți să administrezi mai bine banii”, merită să verificăm despre ce situație vorbim.
Pentru că, dacă venitul nu acoperă necesitățile, problema nu se rezolvă printr-un tabel Excel mai frumos.
Ce spun cercetările despre bani și sănătatea mintală?
Legătura dintre dificultățile financiare și sănătatea mintală a fost studiată în numeroase țări.
O analiză sistematică publicată în 2025 în revista SSM – Mental Health a examinat 94 de studii longitudinale din 24 de țări. Cercetătorii au găsit, în 101 dintre cele 116 analize statistice incluse, o asociere între dificultățile financiare și o stare de sănătate mintală mai precară, în special în ceea ce privește depresia.
Asta nu înseamnă că fiecare persoană care are probleme cu banii va dezvolta depresie și nici că toate tulburările psihice au cauze financiare.
Înseamnă însă că dificultățile materiale merită luate în serios atunci când discutăm despre felul în care se simt oamenii.
Și avem motive să discutăm despre asta inclusiv în România.
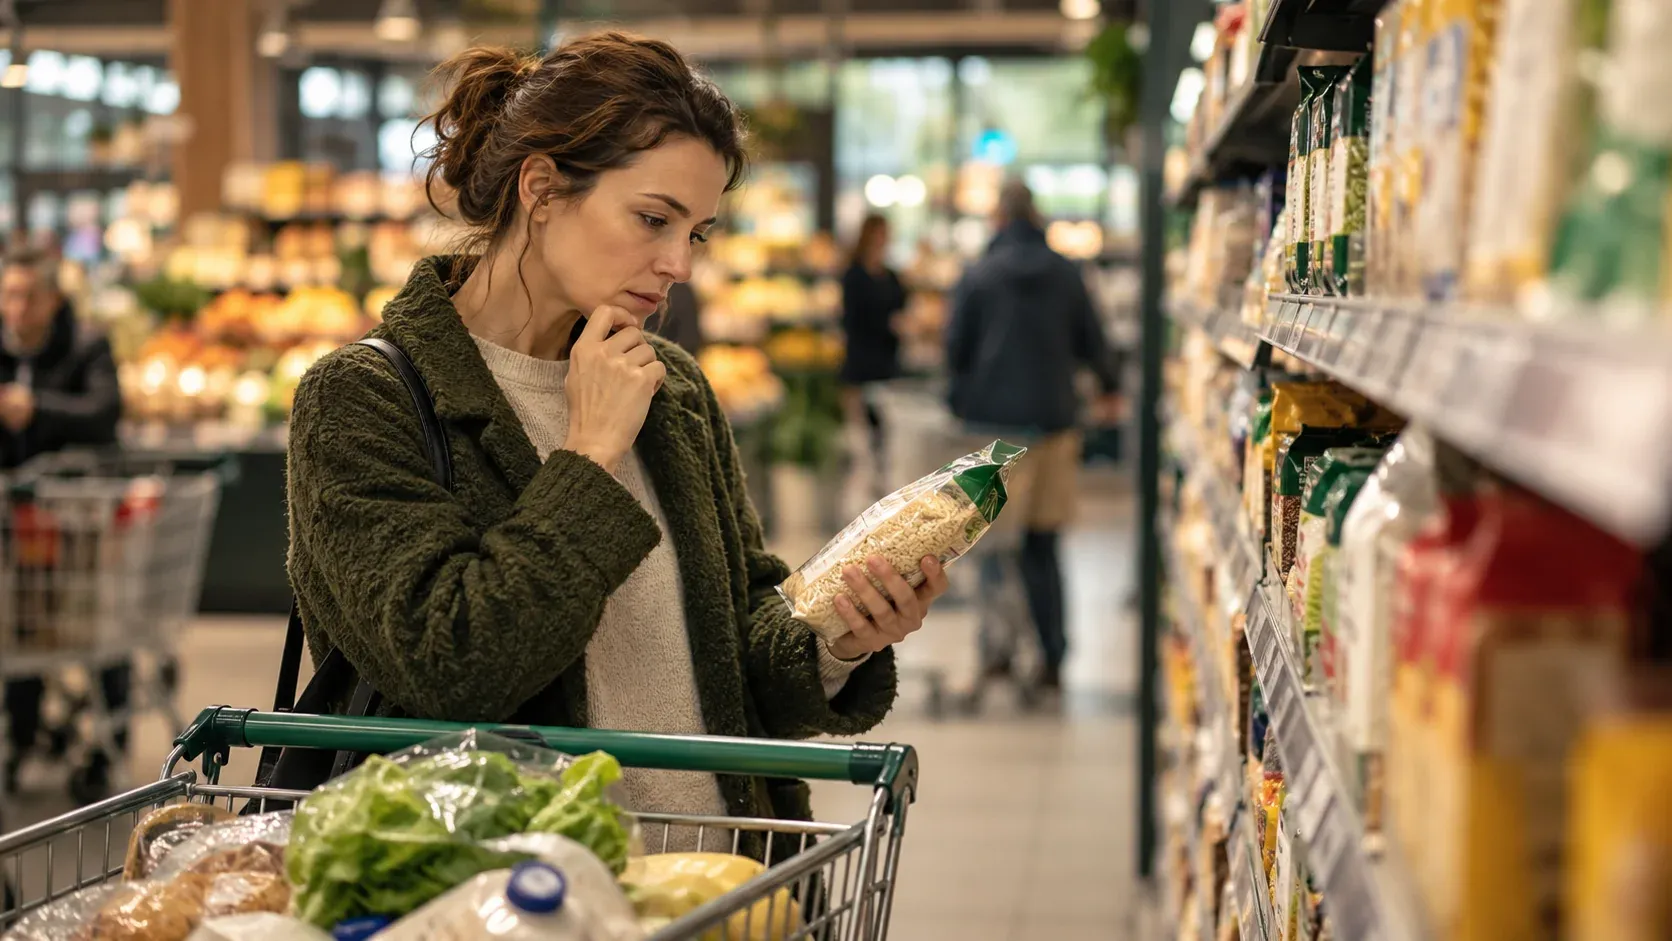
Potrivit datelor Eurostat pentru 2025, 18,1% din populația României nu își permitea o masă cu carne, pește sau un echivalent vegetarian o dată la două zile, conform indicatorului european folosit pentru măsurarea lipsurilor materiale.
Când o parte a populației se confruntă cu asemenea dificultăți, ar fi destul de superficial să explicăm toate problemele emoționale prin lipsa gândirii pozitive.
Nu orice dificultate financiară produce o problemă psihologică. Dar contextul economic influențează condițiile în care oamenii încearcă să aibă grijă de ei și de familiile lor.
Când banii încep să ne schimbe comportamentul
Poate cel mai neplăcut lucru la stresul financiar este că nu se limitează la momentul în care plătim facturile.
Uneori observăm că devenim iritabili din motive care înainte nu ne deranjau. Avem mai puțină răbdare, ne concentrăm mai greu sau adormim târziu, după ce am revizuit mental cheltuielile următoarelor săptămâni.
Alteori începem să evităm anumite situații.
Nu mai ieșim cu prietenii pentru că fiecare întâlnire presupune cheltuieli. Amânăm o vizită la dentist. Renunțăm la activități care ne făceau plăcere. Refuzăm invitații și inventăm scuze, fiindcă nu avem chef să explicăm de fiecare dată că bugetul nu ne permite.
Și există un aspect despre care vorbim mai rar: rușinea.
Pentru mulți oameni, veniturile sunt legate de felul în care își evaluează propriile reușite. Dacă nu câștigă suficient, ajung să considere că nu sunt suficient de muncitori, organizați sau capabili.
În realitate, veniturile sunt influențate și de domeniul în care lucrezi, oportunitățile disponibile, sănătate, responsabilitățile familiale și condițiile economice.
Dar când îți compari salariul cu fotografiile din vacanțele altora, toate aceste explicații dispar rapid din conversația pe care o porți cu tine însuți.
Îți rămâne impresia că toată lumea se descurcă mai bine.
Deși nu știi ce venituri, datorii sau ajutor financiar se află în spatele vieților pe care le vezi pe internet.
Nici fotografiile din concediu și nici mașina parcată în fața casei nu sunt declarații de avere.
De ce ne certăm mai des când apar problemele financiare?
Să presupunem că doi parteneri încearcă să își organizeze cheltuielile lunii.
Unul propune să renunțe pentru o vreme la ieșirile în oraș. Celălalt răspunde că muncește toată săptămâna și că nu vrea să renunțe la orice formă de relaxare.
Primul consideră că partenerul nu este responsabil.
Al doilea simte că i se reproșează fiecare cheltuială.
În cinci minute, discuția nu mai este despre buget.
Este despre cine muncește mai mult, cine face sacrificii, cine apreciază eforturile celuilalt și cine a cumpărat acum două luni un lucru de care, aparent, familia nu avea nevoie.
Dacă ai citit articolul nostru despre certurile repetitive în cuplu, situația îți va suna cunoscut.
Banii nu creează automat neînțelegeri, dar presiunea financiară poate amplifica tensiunile existente. Când suntem îngrijorați și obosiți, avem uneori mai puțină disponibilitate pentru conversații calme și compromisuri.
Și mai intervine ceva. Pentru unii oameni, economisirea înseamnă siguranță. Pentru alții, posibilitatea de a cheltui pe lucruri plăcute reprezintă o parte importantă a calității vieții.
Niciuna dintre aceste perspective nu este greșită în sine.
Problema apare când fiecare este convins că propria relație cu banii ar trebui să fie și relația partenerului.
O conversație utilă începe atunci când discutăm despre cifre, responsabilități și priorități, fără să transformăm fiecare diferență de opinie într-un defect de caracter.
Și, fiindcă realitatea economică nu se schimbă pentru că am comunicat frumos, uneori soluția înseamnă și găsirea unor modalități concrete de a reduce presiunea financiară.
Dar dacă evit să mă mai uit la bani?
Aici lucrurile devin interesante.
Unele persoane reacționează la problemele financiare verificând permanent conturile, facturile și fiecare cheltuială.
Altele fac exact contrariul.
Amână să deschidă notificările băncii, evită conversațiile despre bani și preferă să nu afle cât mai au de plătit.
Nu neapărat fiindcă sunt iresponsabile. Uneori, confruntarea cu situația le provoacă atât de mult disconfort, încât amânarea aduce o ușurare temporară.
Numai că factura neplătită nu dispare dacă nu deschizi mesajul.
Nici dobânda nu este impresionată de faptul că ai decis să nu te mai gândești la ea.
Serviciul britanic de sănătate NHS explică această relație în ambele sensuri: grijile financiare afectează sănătatea mintală, iar dificultățile psihologice pot influența capacitatea unei persoane de a administra banii.
De exemplu, anxietatea poate contribui la evitarea unor decizii, iar o perioadă depresivă poate reduce energia necesară pentru rezolvarea problemelor cotidiene.
Se poate forma astfel un cerc în care dificultățile financiare agravează starea emoțională, iar starea emoțională face mai grea gestionarea dificultăților financiare.
De aceea, atunci când cineva trece printr-o asemenea perioadă, reproșul „Păi de ce nu te-ai ocupat la timp?” rareori reprezintă începutul unei soluții bune.
Mai util este să înțelegem ce îl împiedică să se ocupe de situație și ce sprijin i-ar fi de folos.
Ce faci atunci când nu ai bani suficienți și nici energie să te mai gândești la asta?
Începem cu un lucru important: nu toate problemele financiare se rezolvă prin schimbarea obiceiurilor personale.
Dacă veniturile nu acoperă cheltuielile necesare, nu îți voi explica faptul că salvarea se află în renunțarea la cafeaua de dimineață.
Ar fi o recomandare cam ciudată pentru un om care se întreabă dacă își permite să cumpere medicamentele de care are nevoie.
Există însă câteva lucruri care ajută la organizarea situației și la reducerea incertitudinii.
Primul este să separi problemele concrete de scenariile care încă nu au apărut. Poți nota veniturile, obligațiile imediate și termenele de plată, ca să vezi ce necesită atenție acum și ce poate fi discutat mai târziu.
Nu pentru a te transforma într-un contabil al propriei existențe, ci pentru a avea informațiile într-un singur loc.
Dacă există datorii sau obligații pe care nu le poți acoperi, merită să cauți din timp informații despre opțiunile disponibile și să discuți cu instituțiile implicate ori cu un consilier financiar sau juridic competent. Condițiile diferă de la caz la caz, iar amânarea poate restrânge unele variante.
Dacă împarți cheltuielile cu un partener, încercați să discutați despre situație fără să începeți prin a stabili cine este vinovat pentru fiecare leu.
Iar dacă grijile te consumă, vorbește cu cineva în care ai încredere.
Nu orice problemă se rezolvă printr-o conversație, dar faptul că o discuți cu o persoană apropiată îți poate oferi sprijin și o perspectivă diferită.
Poți avea nevoie de ajutor financiar concret, de sfaturi despre administrarea datoriilor, de sprijin emoțional sau de toate acestea în același timp.
Aici este important să nu confundăm domeniile.
Psihologul nu îți renegociază creditul, iar consilierul financiar nu tratează o tulburare de anxietate. Fiecare te poate sprijini în aria sa de competență.
Când stresul financiar devine și o problemă de sănătate
O perioadă dificilă din punct de vedere financiar nu înseamnă automat că ai o tulburare psihică.
Este firesc să fii îngrijorat când nu știi cum vei plăti o cheltuială importantă.
Dar dacă neliniștea persistă, dacă nu mai dormi bine, dacă îți afectează relațiile sau dacă ajungi să nu te mai poți concentra asupra activităților obișnuite, merită să discuți cu un specialist.
Un psiholog sau psihoterapeut te poate ajuta să gestionezi impactul emoțional al situației, să înțelegi reacțiile tale și să identifici comportamentele care îți mențin stresul.
Nu îți va spune că situația financiară este imaginară.
Și nici că totul depinde de cât de optimist alegi să fii.
Un sprijin psihologic responsabil ține cont de condițiile reale în care trăiești.
Uneori, îmbunătățirea stării psihice merge în paralel cu rezolvarea unor probleme materiale. Alteori, lucrurile se schimbă mai lent.
Important este să nu aștepți până când stresul îți afectează profund viața înainte să cauți sprijin.
Când ai făcut tot ce ținea de tine și tot nu ajunge
Poate că aceasta este partea despre care ar trebui să vorbim mai des.
Există oameni care muncesc, sunt atenți la cheltuieli, nu fac cumpărături extravagante și tot întâmpină dificultăți financiare.
Nu orice problemă economică ascunde o decizie personală greșită.
Uneori, diferența dintre venituri și cheltuielile necesare este pur și simplu prea mare. Alteori intervine o problemă de sănătate, pierderea unui loc de muncă sau o responsabilitate familială neprevăzută.
Să reducem toate aceste situații la „trebuia să te organizezi mai bine” înseamnă să ignorăm o parte importantă a realității.
La fel, să îi spunem unui om preocupat de bani să nu se mai streseze nu îl ajută prea mult.
Grijile sale pot avea motive cât se poate de concrete.
Ceea ce merită să încercăm este să nu adăugăm peste dificultățile financiare și convingerea că ele ne definesc valoarea ca oameni.
Faptul că treci printr-o perioadă în care banii nu îți ajung nu spune totul despre cine ești, cât muncești sau ce eforturi faci.
Și nici nu înseamnă că ai eșuat în viață.
Data viitoare când te uiți la soldul contului și începi să faci aceleași calcule, încearcă să identifici ce ai efectiv de rezolvat, ce informații îți lipsesc și cui ai putea să îi ceri sprijin.
Unele probleme vor avea soluții rapide. Altele vor necesita timp, negocieri, ajutor sau schimbări care nu depind în întregime de tine.
Iar dacă cineva îți explică senin că banii nu aduc fericirea, ai tot dreptul să fii de acord.
După care să îi amintești că nici facturile nu se plătesc cu fericire.
Surse
- The longitudinal relationship between financial hardship and mental health – A systematic review of the evidence · SSM – Mental Health, Elsevier, 2025
- Key figures on European living conditions – 2026 edition · Eurostat, Comisia Europeană
- Money worries and mental health · National Health Service (NHS), Marea Britanie
- World mental health report: transforming mental health for all · World Health Organization (OMS), 2022
Despre acest articol
Articol de informare, documentat din sursele de mai sus și din ghidurile organizațiilor de sănătate. Înainte de publicare, textul a fost citit de un psiholog, ca informațiile să fie corecte. Nu punem diagnostice și nu recomandăm tratamente: pentru asta e nevoie de un specialist care te cunoaște. Cum lucrăm: politica editorială.
Ai observat o greșeală în text? Scrie-ne la salut@blogdepsiholog.ro.